本期看点列表(2026.8.3 - 2026.8.24)
国内动态►
1. 国家发展改革委、国家能源局:印发《新型电力系统建设“十五五”规划》
2. 国家发展改革委、国家能源局:印发《石油天然气发展“十五五”规划》
3. 国家发展改革委、国家能源局:印发《煤炭工业发展“十五五”规划》
4. 生态环境部等六部门:印发《生态保护“十五五”规划》
5. 市场监管总局、国家发展改革委、生态环境部:印发《碳排放计量能力建设指导目录(2026版)》
国外动态►
1. 欧盟委员会:发布碳边境调节机制(CBAM)正式期 10 份指导文件
2. 欧盟委员会:《包装和包装废物法规》(PPWR)正式全面实施
3. 英国政府:宣布投入近 1.3 亿英镑支持零排放汽车技术研发
4. 巴基斯坦政府、丹麦政府:签署能源领域《战略部门合作计划》谅解备忘录
5. 澳大利亚气候变化、能源、环境和水资源部:启动《保障机制》2026-2027 年度审查公开咨询
国内动态一览
1► 国家发展改革委、国家能源局:印发《新型电力系统建设“十五五”规划》
2026 年 8 月 3 日,国家发展改革委、国家能源局印发《新型电力系统建设“十五五”规划》(发改能源〔2026〕942 号,以下简称《规划》),明确到 2030 年初步建成新型电力系统,非化石能源发电量占比达到 50%,实现 28 亿千瓦以上新能源高水平消纳,建成可支撑超过 1.1 亿辆电动汽车出行的充电基础设施网络。
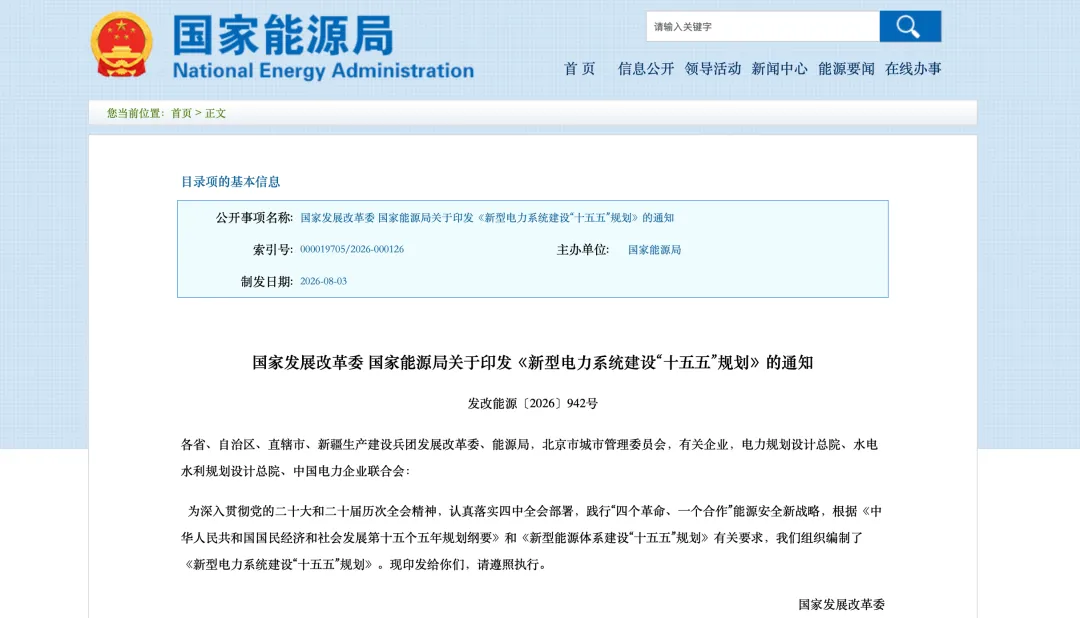
《规划》统筹保供、转型、经济三大目标。保供方面,充分发挥省间电力互济、新型储能、虚拟电厂等作用,夯实煤电、气电等传统电源兜底保障基础;转型方面,新型储能装机规模达到 3 亿千瓦,抽水蓄能装机达到 1.6 亿千瓦,车网互动可调规模力争达到 5000 万千瓦;经济方面,完善煤电、抽蓄、独立储能容量电价补偿机制,推动虚拟电厂常态化参与电力现货与辅助服务市场,保障系统调节资源稳定收益。
“十五五”期间全国年均用电增量预计达 6000 亿千瓦时左右,其中算力用电量年均新增 1000 亿千瓦时以上,到 2030 年预计达 8000 亿千瓦时。《规划》重点倾斜 4 小时以上长时储能、构网型储能,扩大风光强制配套储能覆盖范围,明确新能源分类开发布局和利用率分档控制新要求,加大电网适配性和调节能力建设。
📢小编快评
储能、虚拟电厂、车网互动从“概念”进入“硬指标”,是《规划》中最值得关注的政策信号。对新能源产业链企业和用能大户而言,绿电消纳约束趋紧、储能配套成刚需,将重塑项目的经济性测算。出口外向型企业可借力绿电直连、绿证与绿电消费核算,把绿色电力优势转化为碳足迹和出口合规的竞争优势。
2► 国家发展改革委、国家能源局:印发《石油天然气发展“十五五”规划》
2026 年 8 月 17 日,国家发展改革委、国家能源局联合发布《石油天然气发展“十五五”规划》(发改能源〔2026〕1055 号,以下简称《规划》),明确到 2030 年逐步建成自主可控、绿色低碳的现代油气产业体系。
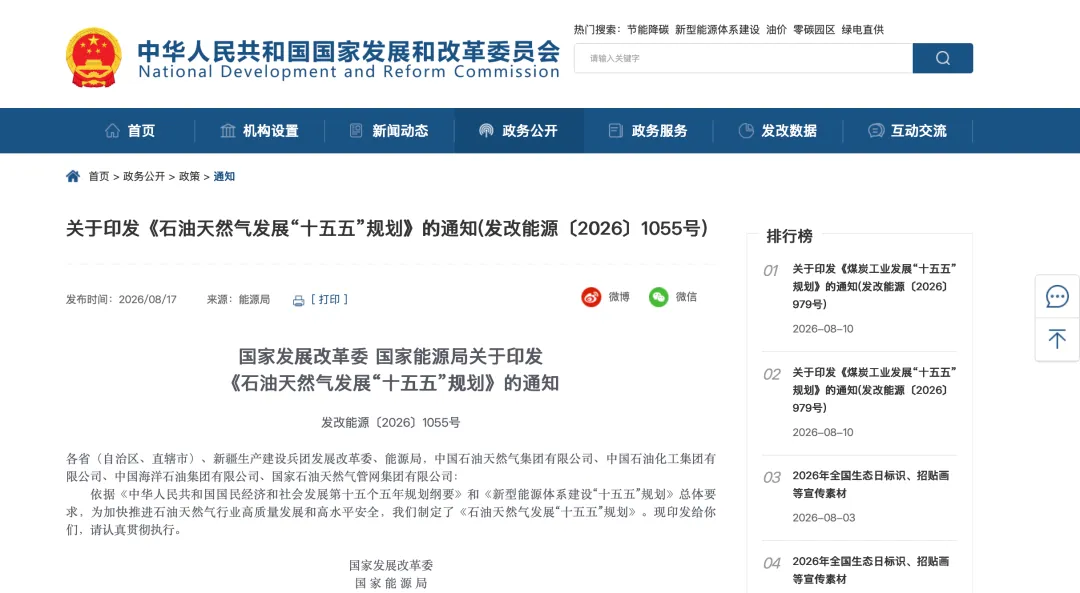
《规划》提出,到 2030 年,国内油气供应量达到 4.4 亿吨油当量,全国油气长输管网规模达 22 万公里,天然气储备占消费比重超过 13%,二氧化碳捕集与封存/捕集利用与封存(CCS/CCUS)年注入二氧化碳达 1000 万吨,这也是 CCS/CCUS 指标首次纳入五年规划。《规划》重点突出绿色低碳转型:一方面推动石油消费达峰,依托油气矿区发展光伏、风电、地热能,打造零碳油气田,推动老油气田向“电田、热田、储田、碳田”转型;另一方面推进 CCUS 规模产业化建设,支持东营、榆林等油气产业聚集城市率先向低碳城市转型。
📢小编快评
《规划》把 CCS/CCUS 1000 万吨年注入量写入量化目标,表明碳捕集首次有了国家级五年规划的硬指标。对油气企业和用能企业,石油消费达峰、零碳油气田意味着高碳主业面临转型压力,但 CCUS 产业化、油气田“碳田”转型也打开了新的技术服务和投资赛道。对金融机构而言,CCUS 从“示范”走向“规模产业化”,是碳中和技术投资从概念走向可测算现金流的关键一步。
3► 国家发展改革委、国家能源局:印发《煤炭工业发展“十五五”规划》
2026 年 8 月 10 日,国家发展改革委、国家能源局联合印发《煤炭工业发展“十五五”规划》(发改能源〔2026〕979 号,以下简称《规划》),系统部署“十五五”煤炭高质量发展的主要目标、重点任务和重大工程。
《规划》提出,到 2030 年,全国大型现代化煤矿产能比重提升至 87%,智能化煤矿产能比例提升至 75%,煤炭消费实现达峰,煤基多元化产业格局加快形成,现代煤炭产业体系基本建成。《规划》部署了优化煤炭开发空间布局、加快产业结构优化升级、加强产供储销体系建设、推动煤矿智能化迭代升级、加快煤炭绿色低碳转型、加强煤炭清洁高效利用、增强煤炭科技创新能力、强化煤炭安全生产管理、提升行业治理现代化水平等 9 方面重点任务,并提出了煤炭供应保障基地建设、煤矿智能化建设迭代升级、煤炭与新能源融合发展、商品煤质量提升、煤炭技术装备创新等 5 项重大工程。作为附件的《煤层气(煤矿瓦斯)开发利用方案》提出,到 2030 年煤层气产量达到 260 亿立方米、瓦斯利用量达到 65 亿立方米。
📢小编快评
《规划》的核心信号是“消费达峰”与“绿色智能”双线并进。煤炭是我国的基础能源。对煤炭企业和用煤大户,产能“一本账”、产能置换、煤电转型升级意味着供给端约束趋严;煤层气(煤矿瓦斯)开发目标明确,则把甲烷控排从“减排负担”变成“清洁能源+碳减排”的双重机遇。对金融机构和投资者,煤炭板块的 ESG 评估逻辑正从“高碳标签”转向“达峰转型、能效碳效、甲烷治理”的精细化维度。
4► 生态环境部等六部门:印发《生态保护“十五五”规划》
2026 年 8 月 7 日,生态环境部、自然资源部、住房城乡建设部、水利部、农业农村部、国家林业和草原局联合印发《生态保护“十五五”规划》(以下简称《规划》),明确“十五五”时期生态保护工作的总体要求、目标指标、重点任务和重大工程。
总体要求方面,《规划》以提升生态系统多样性、稳定性、持续性为目标,以持续深入推进生态系统优化为导向,以强化生态保护与修复监管为主线,推进山水林田湖草沙一体化保护和系统治理,增强生态系统韧性,全面加强生物多样性保护,构建从山顶到海洋的保护治理大格局。目标指标方面,《规划》提出到 2030 年自然保护地陆域面积占陆域国土面积比例不低于 18%,生态质量指数(EQI)提升到 86.5,水土保持率达到 74% 以上,森林覆盖率达到 25.8%,生物多样性丧失趋势得到有效缓解,国家生态安全得到有效保障。重点任务和重大工程方面,《规划》部署了持续优化生态空间格局、统筹推进生态系统保护与修复、全面加强生物多样性保护、强化生态质量监测评估、严格生态保护监督执法、健全生态保护保障体系、深入推进生态文明示范建设等重点任务,并提出了生物多样性保护、生态监测与评估能力提升、生态治理数智化能力提升等重大工程,构建从山顶到海洋的保护治理大格局。
📢小编快评
生态保护与碳中和下的“生态碳汇”互为表里,森林、湿地、草原、海洋等生态系统的保护修复直接关系碳汇能力,生物多样性也正成为 ESG 披露的新前沿。对林业、矿业、基建等行业企业,生态保护红线与自然保护地监管趋严,项目选址与合规审查将更严;对金融机构,自然相关财务信息披露(TNFD 框架)需求升温。生态议题正从“环境责任”加速转化为“财务与合规议题”。
5► 市场监管总局、国家发展改革委、生态环境部:印发《碳排放计量能力建设指导目录(2026版)》
2026 年 8 月 18 日,市场监管总局办公厅、国家发展改革委办公厅、生态环境部办公厅联合印发《碳排放计量能力建设指导目录(2026 版)》(市监计量发〔2026〕98 号,以下简称《指导目录》),对 2024 版目录进行修订升级,进一步完善全国碳排放计量技术体系。
《指导目录》实现全方位扩容、系统性优化:关键测量参数由 39 个增至 58 个,检测标准方法从 82 种扩展至 169 种,测量仪器设备由 108 种增至 229 种,标准规范体系完备度大幅提升,为各行各业绿色低碳转型提供技术支撑。
通知要求:重点排放单位和温室气体自愿减排项目业主增强碳计量意识和能力,加强碳排放计量器具的配备、管理和使用,强化计量器具溯源性要求;各计量技术机构加强碳计量技术研究和能力建设,服务碳排放核算核查、碳监测、能源检测、碳足迹等工作。
📢小编快评
碳市场能否“算得准”,计量是地基。计量参数、检测方法和仪器设备的大幅扩充,说明碳数据正从粗放估算走向标准化、可溯源的精细计量。对承担碳核算、碳足迹和绿色贸易合规的企业与第三方机构而言,这是提升数据可信度、应对国际核查的底层能力建设,值得提前对标投入。
国外动态一览
1► 欧盟委员会:发布碳边境调节机制(CBAM)正式期 10 份指导文件
近日,欧盟委员会发布碳边境调节机制(CBAM)正式期 10 份指导文件,帮助非欧盟企业应对 CBAM 正式期(2026 年 1 月 1 日起)的排放监测、报告与证书清缴义务。
系列文件包括 4 份通用指南和 6 份行业指南(水泥、氢、化肥、钢铁、铝、电力),覆盖隐含排放计算、免费配额调整、监测计划编制、默认值使用等实操要点。CBAM 正式期要求进口商在 2027 年 9 月 30 日前完成首个年度申报与证书清缴。使用实际排放值需依托经核证的装置级数据,无法提供实际数据的将适用按最差生产者水平从严设定的默认值,“不披露”本身即被定价。
📢小编快评
CBAM 正式期的合规成本将真实落地。默认值路线按最差水平定价,而实际排放值路线则要求可核证数据与监测计划,后者才是中国出口企业降低成本的唯一路径。供应商的碳数据质量正从“报告任务”升级为“商业竞争力”,能提供经核证、产品级实际排放数据的供应商有望在谈判中形成差异化优势。建议尽早建立装置级碳数据体系,把碳数据能力转化为供应链议价筹码。
2► 欧盟委员会:《包装和包装废物法规》(PPWR)正式全面实施
近日,欧盟《包装和包装废物法规》(PPWR,Regulation (EU) 2025/40)正式全面实施,覆盖范围为所有投放欧盟市场的包装及包装废物,围绕包装全生命周期提出环境可持续、标识标签、生产者责任延伸(EPR)、减量预防等强制性要求。
自公告发布日起,食品接触包装中含 PFAS(全氟和多氟烷基物质)超过严格限值的不得再投放欧盟市场;所有包装须满足可回收性要求,并分阶段达到特定可回收等级。非欧盟企业只要将包装投放欧盟市场即受管控,覆盖 B2B 与 B2C 全场景。2030 年起,PPWR 将进一步禁止部分一次性塑料包装、要求塑料包装含最低比例再生材料、所有包装须可回收;2028 年起实行统一的包装标识标签体系。
PPWR 旨在减少包装废物、降低对原生材料的依赖,推动欧盟向循环经济和 2050 年气候中和目标转型。
📢小编快评
PPWR 是欧盟绿色新政继 CBAM、EUDR 之后又一项直接触及中国出口企业的跨境绿色合规规则,其独特之处在于从“产品包装”这一高频、普适环节切入。对消费品、食品、家电、电商等对欧出口企业,PFAS 禁令、可回收性与 EPR 义务意味着包装设计与供应链选材要提前合规改造。建议企业尽快开展包装合规盘点,把包装环保属性纳入产品出口的合规与成本测算。
3► 英国政府:宣布投入近 1.3 亿英镑支持零排放汽车技术研发
近日,英国政府宣布通过现代工业战略投入 近 1.3 亿英镑,加速新一代零排放汽车技术研发与产业化,其中政府出资近 6500 万英镑、其余由行业配套。
资金通过 DRIVE35 计划(至 2035 年总规模达 40 亿英镑)下达,用于支持零排放整车、动力电池、电机、功率电子等技术从研发走向规模量产,预计支持超过 1800 个高价值制造岗位;另有 1700 万英镑投向 9 个智能网联自动驾驶(CAM)项目。英国已明确 2030 年停售纯燃油新车、2035 年新车全面零排放,本轮投资是其交通脱碳产业布局的一部分,重点强化本土电动汽车与自动驾驶供应链。
📢小编快评
英国以 1.3 亿英镑加码零排放汽车技术,是发达国家用产业补贴巩固绿色交通竞争力的典型动作。对中企而言,一方面欧洲市场电动化提速带来电池、电机、功率电子等零部件的出口机会,另一方面也需警惕本土化生产要求与碳足迹、供应链合规门槛同步抬升。DRIVE35 等计划的“本土制造”导向,意味着单纯出口整车或关键部件的模式将面临更激烈的本地化竞争。
4► 巴基斯坦政府、丹麦政府:签署能源领域《战略部门合作计划》谅解备忘录
近日,巴基斯坦政府与丹麦政府签署谅解备忘录,正式启动能源领域《战略部门合作计划》(Strategic Sector Cooperation,SSC),由丹麦专家向巴基斯坦联邦能源机构提供直接技术援助,加速其绿色能源转型。
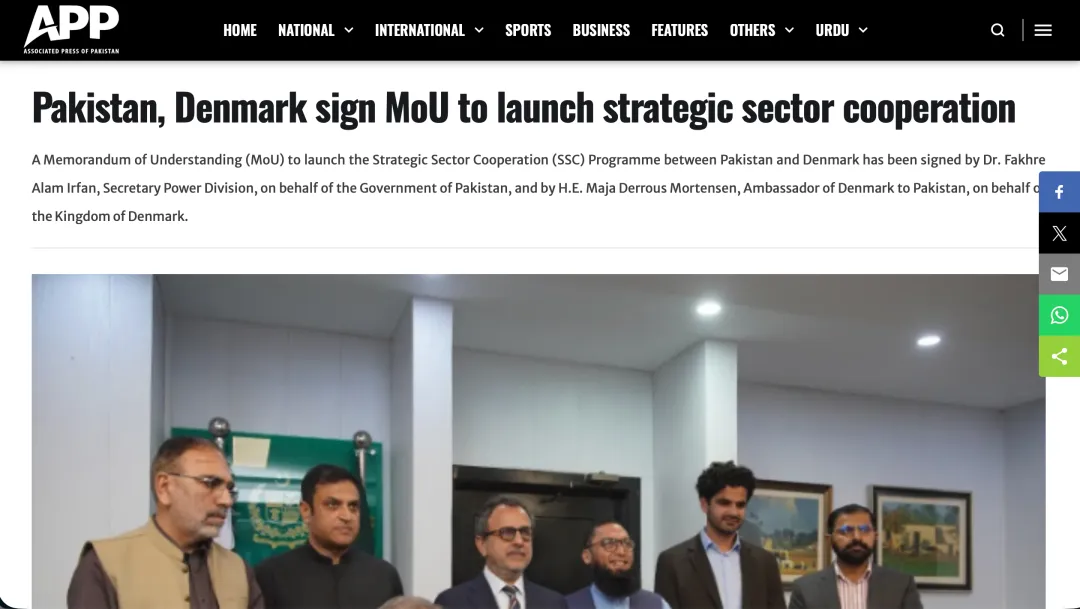
根据备忘录,双方将围绕长期能源规划、可再生能源整合、工业能效三大领域开展技术援助与机构能力建设,助力巴基斯坦低成本、高效率落实其国家自主贡献(NDC)目标。该计划由丹麦能源署(丹麦气候、能源和公用事业部下设机构)、丹麦驻巴使馆与巴基斯坦能源部联合实施,并延续了双方 2021—2025 年《丹麦能源转型倡议》(DETI)的合作基础。
📢小编快评
这次合作是发达国家以技术援助帮助发展中经济体绿色转型的典型。丹麦把长期能源规划、可再生能源整合和工业能效的成熟经验向巴基斯坦输出,低碳技术正成为国际合作与技术出口的新抓手。对中国能源与新能源企业而言,巴基斯坦是“一带一路”绿色合作的前沿市场,这一模式提供了可参照的竞争样板。
5► 澳大利亚气候变化、能源、环境和水资源部:启动《保障机制》2026-2027 年度审查公开咨询
近日,澳大利亚气候变化、能源、环境和水资源部(DCCEEW)启动《保障机制》(Safeguard Mechanism)2026-2027 年度法定审查的公开咨询,部长 Chris Bowen 发布咨询文件,就“后 2030”工业脱碳政策框架征求意见。
《保障机制》是澳大利亚针对年排放超过 10 万吨二氧化碳当量的约 200 家大型工业设施(采矿、油气、制造、废弃物、电力等)的减排政策,现行基线每年下降 4.9% 至 2030 年。此次审查聚焦 2030 年后的基线下降率、碳信用(ACCU)使用限制、贸易暴露设施安排等核心议题。审查还将评估机制与澳大利亚 2035 年国家自主贡献(NDC)减排目标的衔接。
📢小编快评
澳大利亚对“后 2030”工业减排规则的提前布局,凸显成熟经济体碳定价正从“短期约束”走向“长期制度”。审查拟限制碳信用(ACCU)使用、强化现场减排,意味着“买抵消过关”的空间被压缩,高排放工业的减排要回归实体技术投入。对有澳矿业、能源资产或贸易往来的中企,应关注基线收紧与抵消规则变化对上游成本、合同条款和碳披露(AASB S2)的传导。
(以上信息均来源于官网报道)
编辑|Hailey Jin
校对|Johnny Dai